 广州市芯科曜科技有限公司

先进封装提速,晶圆贴膜机站上“小而关键”风口——2026年行业动态观察
发布时间:2021-09-09 浏览:48次
AI算力、HBM高带宽存储与汽车电子的叠加拉动下,半导体产业链的“增量重心”正从先进制程微缩转向先进封装工艺。而被视作后道“小而关键”环节的晶圆贴膜机(Wafer Mounter / Taping Machine),正伴随12英寸扩产、超薄晶圆与Chiplet封装升级,迎来一轮稳健的需求扩张与技术迭代。
市场规模稳步抬升,亚太贡献超六成需求
多方调研机构数据显示,全球自动晶圆贴膜机市场2024年规模约7.18亿美元,2026年预计达7.83亿美元,2032年有望突破11.7亿美元,2025—2032年复合增长率约6.8%。 若按广义晶圆贴膜/薄膜贴片机口径统计,2025年市场规模约1.49亿美元,2032年看至2.25亿美元(CAGR约6.0%)。
从区域看,亚太地区2025年拿下全球约61.9%的份额,其中中国台湾、韩国、日本与中国大陆的封测与晶圆厂后道线是最核心买家;北美、欧洲合计约占29%,需求多与航空航天、国防及本土先进封装回流相关。
技术拐点:从“手动辅助”走向“真空+一体+数据化”
过去晶圆贴膜机常被视为低门槛的手动/半自动工具,但三大趋势正在重写设备标准:
- 超薄化倒逼低应力贴附:HBM、AI处理器推动晶圆厚度下探至50μm甚至30μm以下,翘曲、破片风险骤增,设备必须靠真空吸附(可至100Pa级)+ 气动张力闭环消除气泡与贴合应力。
- 多膜材兼容成标配:UV膜、蓝膜(非UV PVC/PO)、BG Tape、DAF膜在同一机台快速切换,自动上料架与穿膜机构决定换线效率。
- 在线检测与SECS/GEM接入:原位视觉查气泡/颗粒、节拍<30秒/片、MES数据上报,正从中高端机型向成熟封测线下沉。
与此同时,减薄—贴膜一体机在先进封装(W2W、D2W、Fan-out、SiP)中增速快于单贴膜设备,DISCO、ACCRETECH及华海清科、元夫半导体等已卡位12英寸薄片工艺链。
竞争格局:日系主导,国产在成熟制程加速切入
全球高端市场仍由LINTEC、Nitto、DISCO、Takatori、Teikoku等日系厂商主导,TOP玩家拿走近七成收入;中国台湾、韩国以区域OSAT配套为主。
中国大陆阵营中,芯钛科、上海技美、思沃先进等企业在晶圆贴膜、撕膜、减薄贴膜一体化上形成补充,6—8英寸成熟制程与手动/半自动机型是国产替代最先兑现的切口;12英寸全自动、超薄晶圆无损搬运、大客户长期验证仍是追赶短板。 在“国产化率不足14%”的后道设备大盘中,贴膜机因单台价值适中、验证周期相对可控,正成为封测厂导入国产设备的“前哨品类”。
芯科曜视角:把“好用、稳定、交得快”做进产线
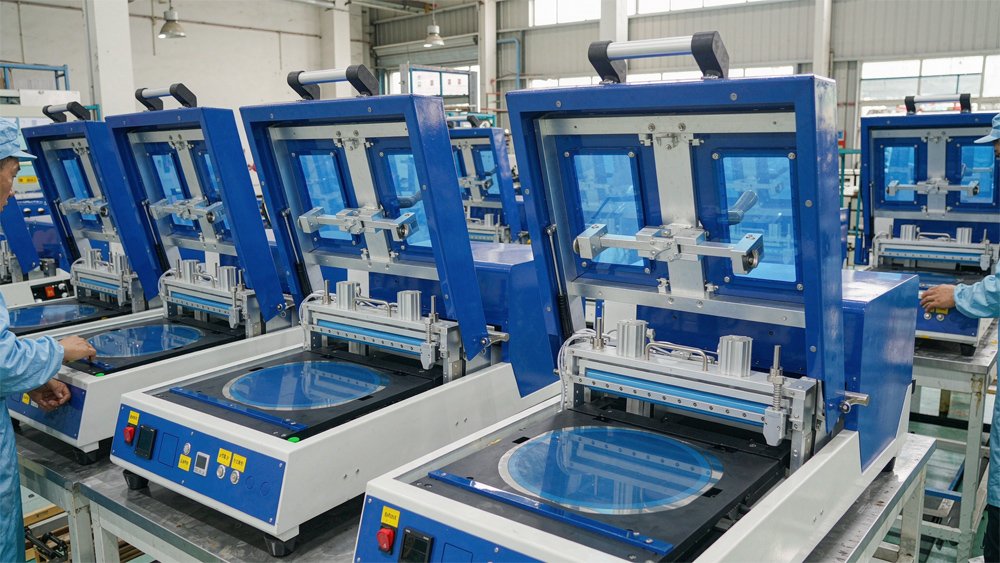
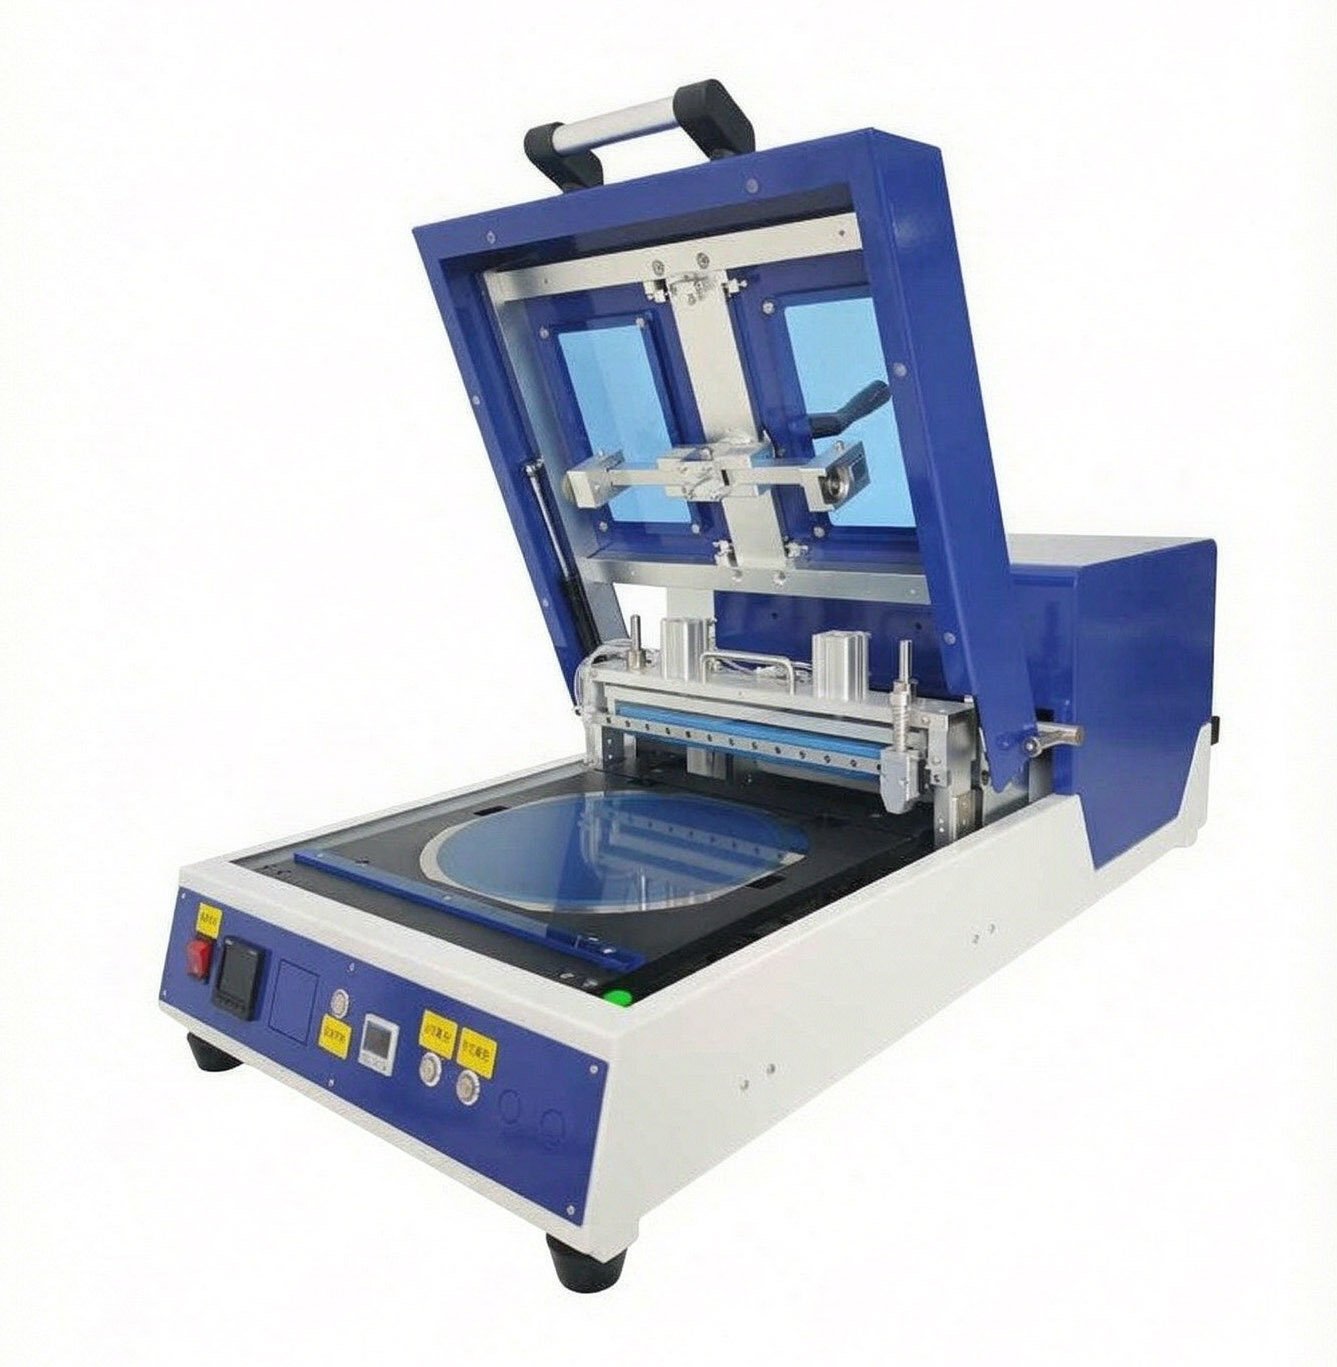
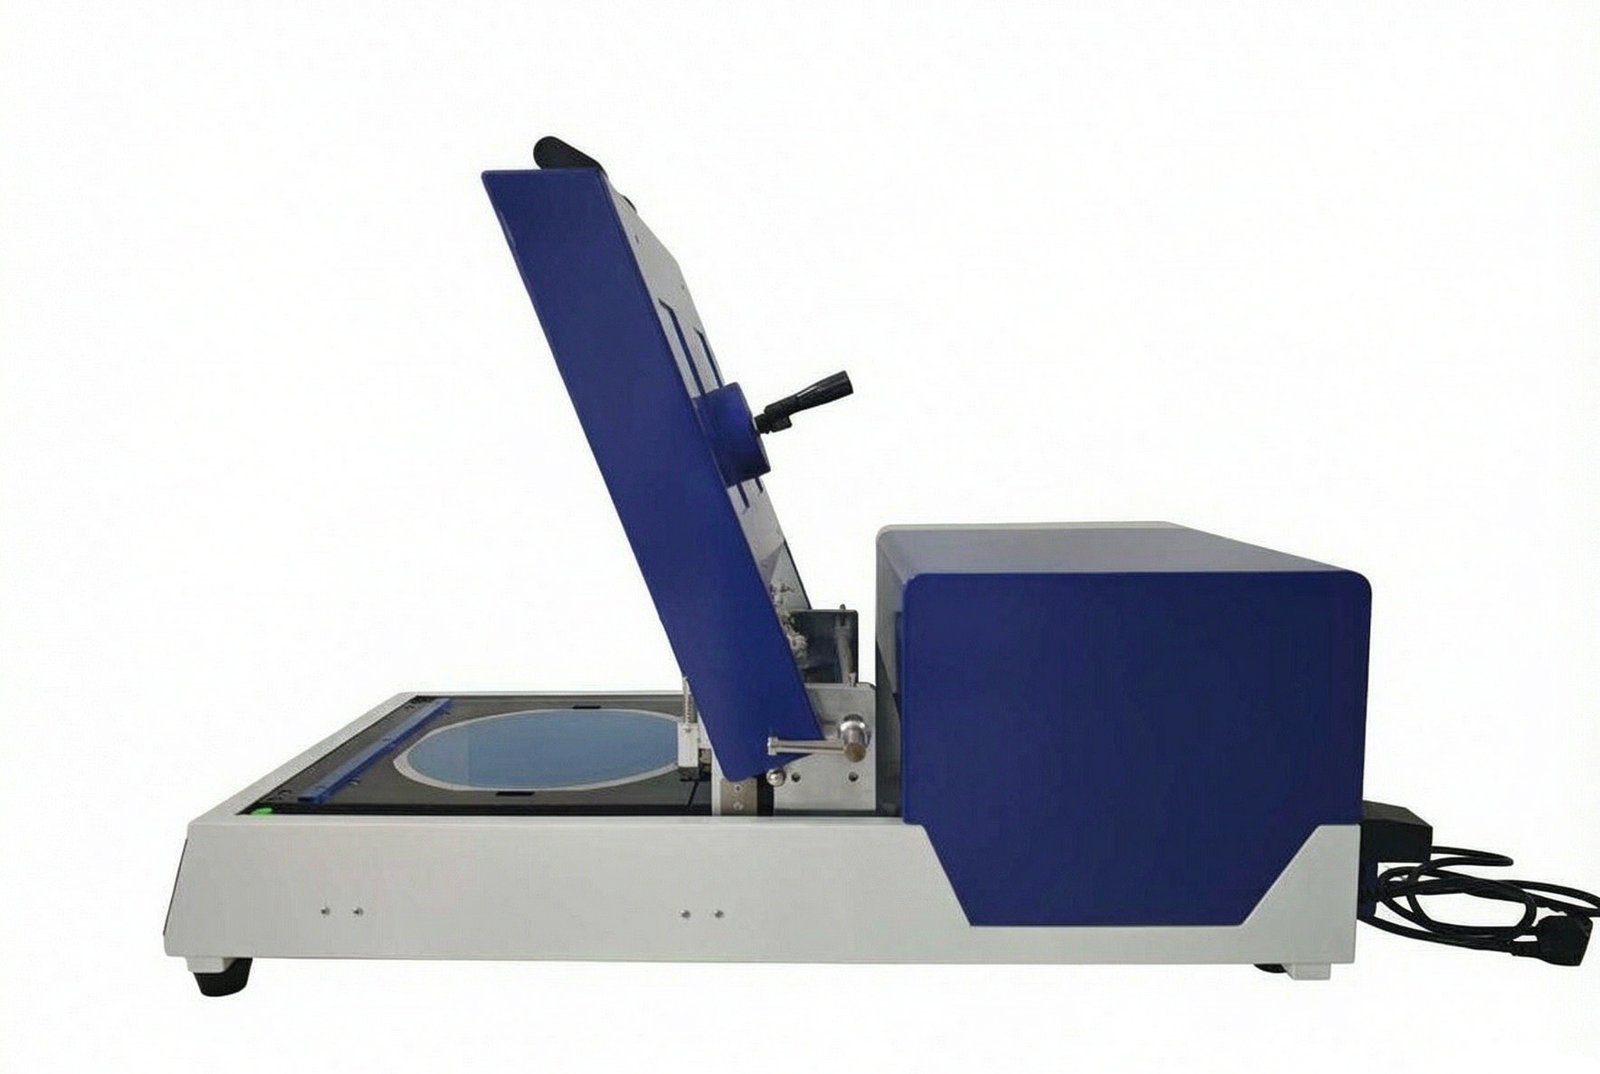
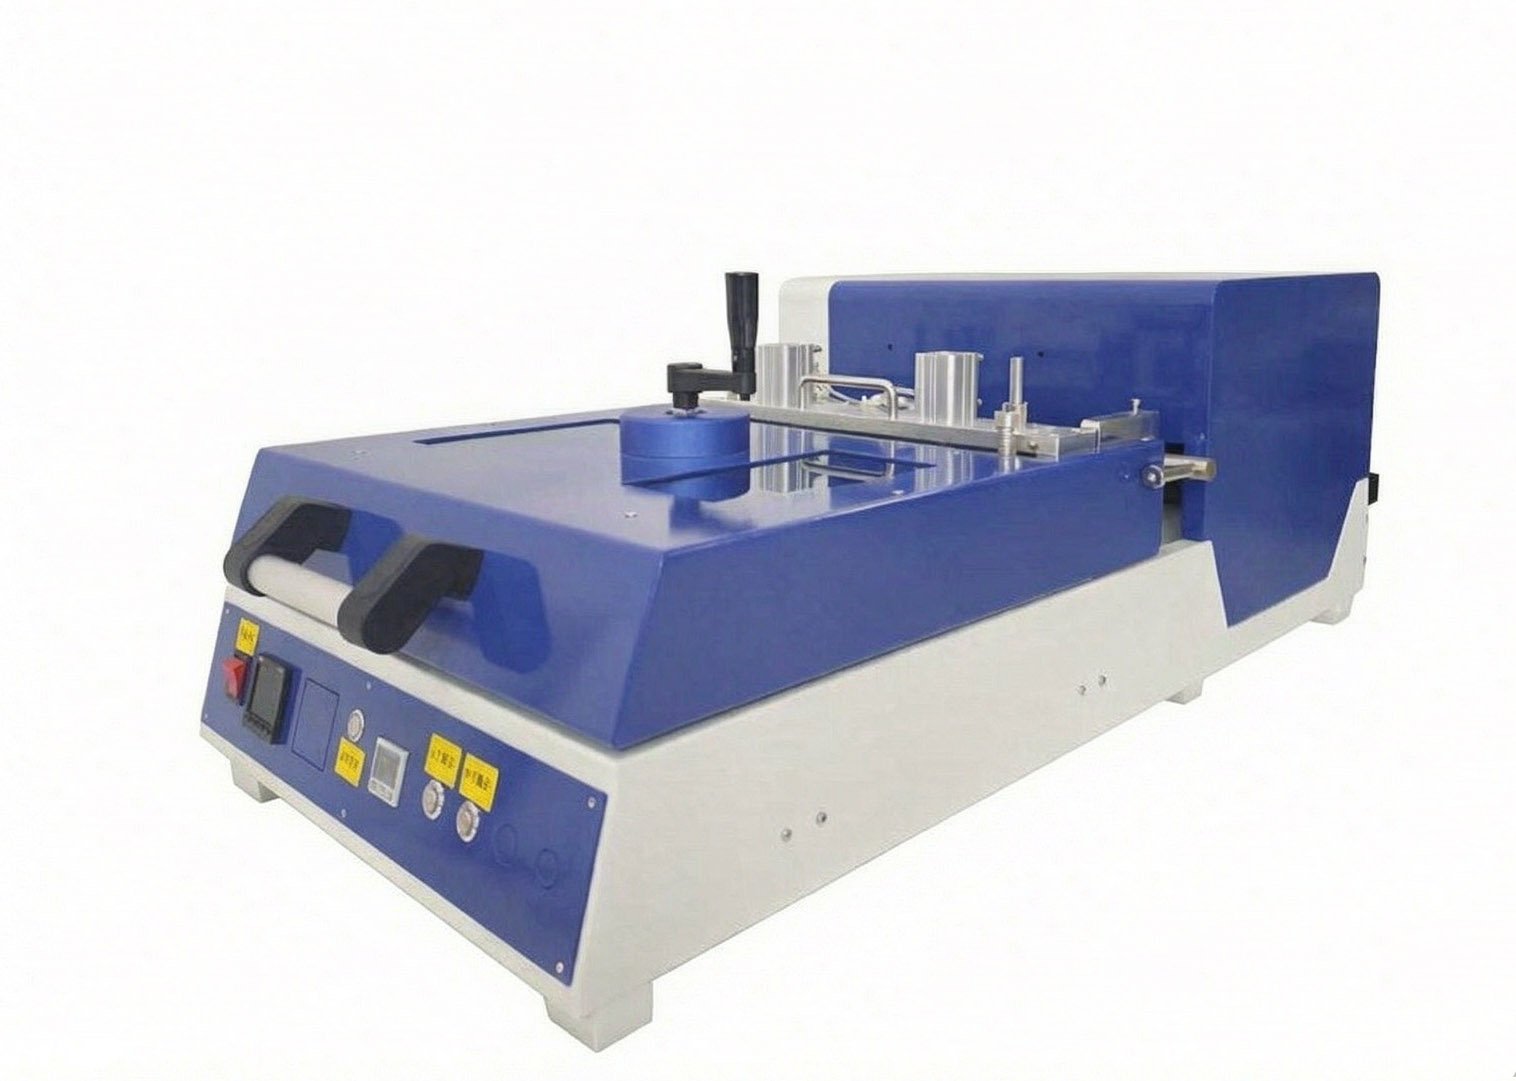
以广州市芯科曜科技有限公司为代表的华南设备新势力,选择从手动/半自动蓝白贴膜机+批量阵列交付+驻厂带教切入:真空吸附对位、气动压杆均匀施压、UV/蓝膜快速换卷,匹配晶圆切割、背磨、功率器件与封测中小批量产线。其设备图与案例场景中反复出现的“工人戴手套装卷、工程师在面板前调参”,恰好踩中当前国产设备最现实的卖点——降低熟练工依赖、换料不停机、售后响应以天计。
在进口设备交期长、日系机型溢价高的背景下,这类“够用且省心”的国产方案,正被浙江、上海、台湾及华南封测客户用于扩产缓冲线与多班轮换场景。
下半年看点与结语
2026年下半年,晶圆贴膜机行业的变量集中在三处:
- HBM与2.5D/3D封装产线继续拉货,薄片贴膜一体机订单优于单贴膜;
- 国产8英寸线进入存量替换高峰,手动转半自动需求释放;
- UV膜原料波动叠加洁净室资本开支压力,性价比机型与耗材兼容能力决定中小OSAT采购倾向。
晶圆贴膜机从来不是半导体设备里的“主角”,但当良率账算到每一片气泡、每一次破片、每一分钟换料上时,它又是最先被产线经理盯紧的那台机器。先进封装的竞赛跑得越快,这台“蓝白机身”的存在感就越高。
 在线咨询